賃貸オーナーの保険は、まず貸す物件と使い方が契約内容に合っているかを確認し、建物の損害、所有者としての賠償、事故による家賃の損失を分けて比べます。保険料の安さだけでは、必要な補償が残るか判断できません。
自宅から貸家に変える予定を契約先へ伝える。現在の補償と新しい提案を同じ項目で比べる。変更手続きと補償開始日を確認してから、貸出条件を確定します。
この記事は、すでに所有する家を貸す方と賃貸中のオーナー向けの確認手順です。特定の保険への加入推奨や、個別事故の保険金支払判断は行いません。補償名や条件は商品・契約時期によって異なります。
貸す前に、用途と補償対象を契約先へ確認する
自宅から貸家になる予定を伝える
転居して家を貸すときは、保険証券や契約内容の確認画面を用意し、保険会社または契約代理店に連絡します。物件所在地、所有者、貸し出す範囲、入居予定日、空室になる期間を伝え、今の契約を継続できるか、変更や追加の手続きが必要かを確認してください。
「住所変更をしたから貸家としての確認も済んだ」とは判断できません。書類の送付先と、保険の対象となる建物の使い方は別の確認項目です。民泊や店舗併用など、通常の居住用賃貸と異なる使い方を予定する場合も、具体的な用途を伝えます。
建物・所有者の家財・借主の保険を分ける
建物を対象とする契約と、家財を対象とする契約は分けて確認します。家具付きで貸す場合は、残す家具や家電を一覧にし、所有者の物として補償されるかを契約先へ尋ねましょう。借主の家財や借家人賠償の保険に入ってもらうことだけで、所有者の建物や賠償の備えが済むとは限りません。
初めて貸す場合は、保険の変更に加え、修繕や管理契約などの支出も同時に確認します。家を貸す前の初期費用で準備費用を整理できます。
家を貸す初期費用はいくら?大家が払う募集・契約・修繕費を整理
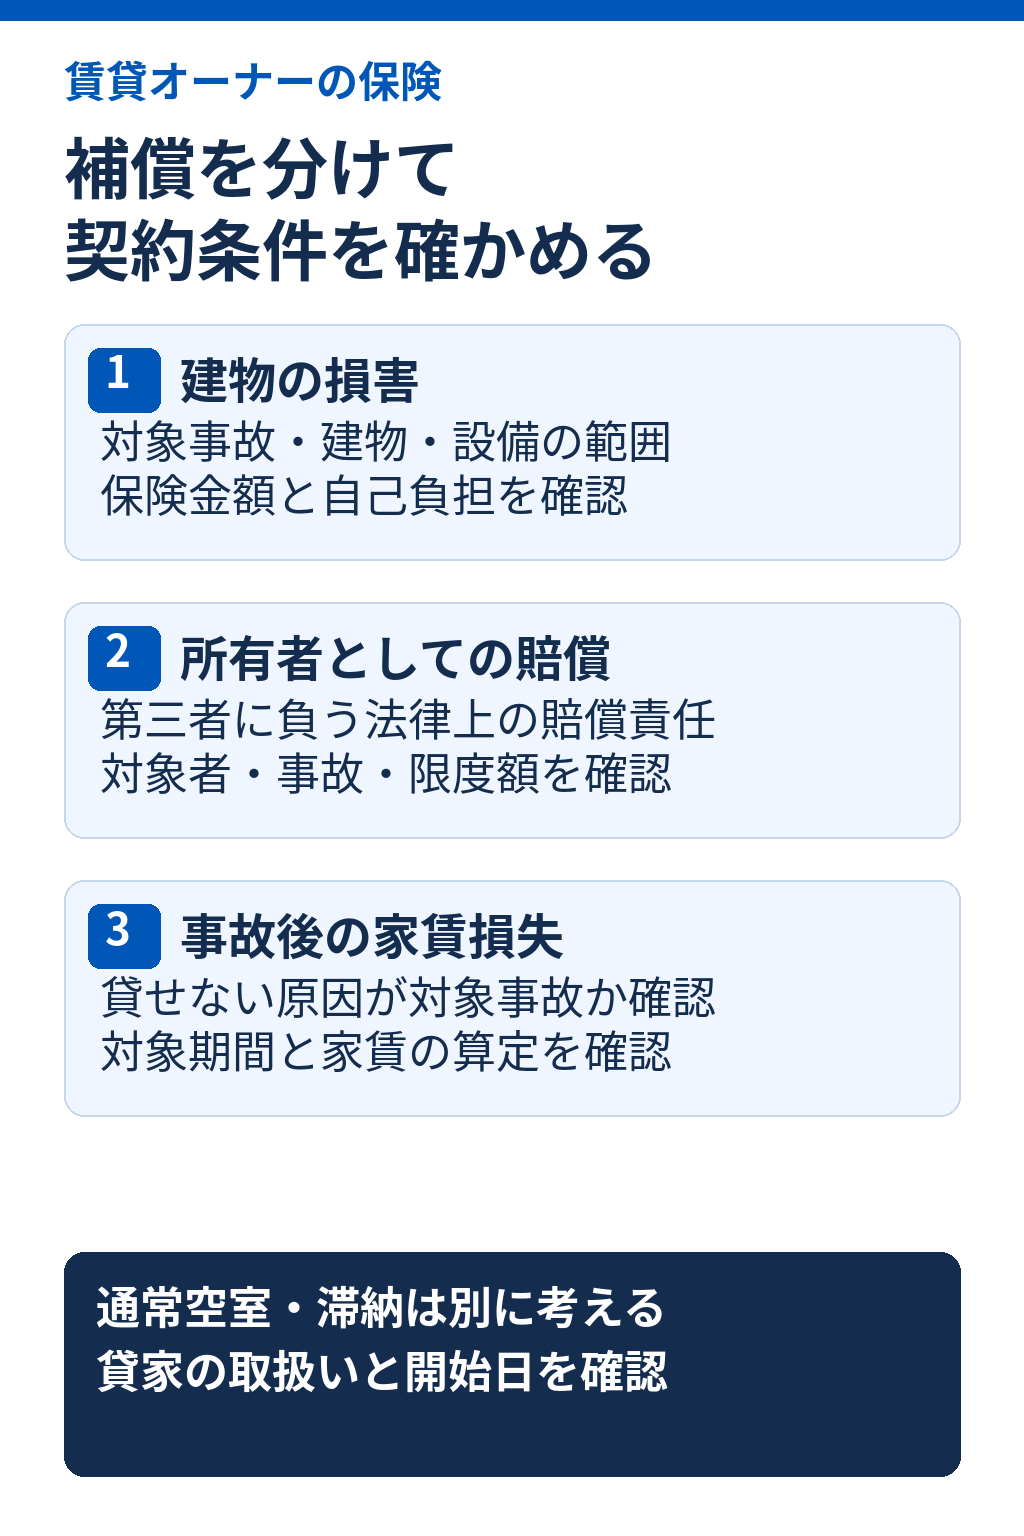
補償は建物・賠償・家賃損失に分けて考える
| 確認する補償 | 何の損失・費用か | 契約先に聞くこと | 混同しやすいもの |
|---|---|---|---|
| 建物の損害 | 火災や風水災などで建物自体が受ける損害 | 対象事故、建物・付属設備の範囲、保険金額、自己負担 | 借主の家財、老朽化した設備の計画交換 |
| 所有者としての賠償 | 建物の管理などに起因して第三者へ負う法律上の賠償責任 | 所有者が補償を受ける対象か、対象事故、限度額、示談対応 | 自分の建物の修理費、日常生活の個人賠償 |
| 事故後の家賃損失 | 対象事故によって貸せなくなった期間の家賃収入の損失 | 必要な事故条件、補償期間、算定する家賃、対象戸室 | 通常の募集空室、家賃滞納 |
| 家主費用に関する補償 | 契約で定めた死亡事故等に伴う費用や家賃損失 | 対象となる事由、場所、費用、他の特約との付帯条件 | 退去時の清掃費用全般、すべての死亡事案 |
東京海上日動の特約の公式説明では、事故後の家賃損失と、特定の事由による家主費用を別に案内しています。三井住友海上の賃貸オーナー向け特約の説明でも、家賃収入、家主費用、賃貸建物所有者の賠償を区分しています。表はその区分を参考にした確認用の整理で、全商品の共通条件ではありません。
似た名前の補償でも、対象外と自己負担が違う
免責金額は、契約で定める自己負担額です。補償が付いていても、事故の原因や損害の程度、限度額、免責金額によって受け取れる額は変わります。「水漏れも補償」と説明された場合は、壊れた配管の修理、室内の水濡れ、階下の被害のうち、どれを説明しているのか確認しましょう。
地震・噴火・津波による損害は、火災保険と地震保険、地震に関する費用特約を分けて確認します。名称に「地震」があっても、建物の損害すべてを同じ条件で補償するとは限りません。家賃損失や賠償の補償についても、地震等が原因の場合の扱いを個別に聞きます。
また、複数の保険に似た補償がある場合は、対象者・対象物件・対象事故まで並べてから重複を判断します。名前が似ているだけで既契約を解約すると、必要な補償までなくすおそれがあります。新契約の開始前に旧契約を終わらせることも避け、契約先に切替日を確認してください。
既契約と見積りを、回答の中身で比べる
以下は質問への架空の回答例です。特定の商品条件や引受判断を示すものではありません。見積りごとに同じ質問をし、口頭説明だけで迷う項目は該当する契約資料の箇所を示してもらいます。
| 比較項目 | 確認を進められる回答例 | 追加で聞く回答例と判断 |
|---|---|---|
| 用途・対象物件 | 「この住所の居住用貸家として確認した」 | 「住宅なら大丈夫」だけなら、貸家・空室期間・付属建物も伝えて再確認 |
| 被保険者 | 「建物所有者である本人が対象」 | 契約者名だけの説明なら、補償を受ける人や法人の範囲を確認 |
| 対象事故・特約 | 「この事故はこの特約で検討する。除外はこの条項」 | 「オーナー向け一式」だけなら、建物・賠償・家賃損失に分けて説明を依頼 |
| 限度額・免責 | 「事故ごとにこの上限と自己負担を適用」 | 保険金額だけの提示なら、事故別・費用別の上限も確認 |
| 家賃損失の期間 | 「対象事故と支払対象期間はこの記載」 | 「家賃を保証」だけなら、通常空室や滞納の扱いを確認するまで収入に見込まない |
| 付帯条件・対象外 | 「付けられるプランと対象外事由を示した」 | 追加できる時期や空室時の条件が不明なら、加入できる前提で比較しない |
| 開始日・変更手続き | 「変更の効力が生じる日時と必要書類はこれ」 | 申込み日だけの説明なら、実際の補償開始日時を確認 |
| 保険料・支払方法 | 「対象期間、総額、払込回数を示した」 | 年額と複数年分を混在させず、同じ期間と補償条件にそろえる |
貸家としての取扱い、対象物件、補償開始日が不明なままなら、保険の選定と貸出条件の確定を保留します。質問先は現在の保険会社・代理店が第一候補です。管理会社に手配を頼む場合も、保険の説明と契約確認を誰が担当するのかを確かめましょう。
事故が起きたら、被害防止と保険連絡を並行する
| 起きたことの例 | 先に行うこと | 保険会社へ確認すること |
|---|---|---|
| 室内で漏水している | 安全を確保し、管理会社や修理窓口へ連絡。安全にできる範囲で止水し被害拡大を防ぐ | 事故日時、原因の調査状況、壊れた設備と濡れた箇所を区別して報告 |
| 屋外の部材が落ち、他人の物を壊した | 危険箇所から人を離し、管理会社や専門業者へ連絡 | 建物損害と第三者への賠償を分けて相談。賠償額の合意前に対応を確認 |
| 事故後、修理のため貸せない | 修理範囲と工程、賃貸借契約、家賃の減収状況を記録 | 対象事故、認められる期間、家賃算定、必要書類を確認 |
| 募集しても借主が決まらない・家賃が未払い | 募集条件や督促・保証契約の対応を確認 | 事故後の家賃損失補償で埋められる前提にしない |
保険金の支払可否が決まるまで、必要な救護や被害拡大防止を待つ必要はありません。可能な範囲で写真、見積書、応急処置の記録、領収書を残し、撤去・本修理の進め方は保険会社と修理担当へ相談します。写真を撮るために危険な場所へ入らないでください。
管理会社の緊急受付と、保険会社の事故受付は役割が異なります。管理会社に任せる業務範囲も確認し、連絡先をそろえておくと初動を決めやすくなります。サブリースの賃料支払いも契約条件によるため、管理委託とサブリースの違いを別に確認します。
回答と開始日を確認して、貸出準備へ進む
証券、特約、契約始期に対応する約款と重要事項説明書を用意します。資料が見つからなければ契約先へ再案内を依頼します。
貸家になる予定と所有者の状況を伝え、建物・賠償・家賃損失を分けて説明を受けます。
自己負担、対象外、限度額、期間をそろえます。違いを説明できない提案は、その項目の確認を先にします。
変更・追加・切替に必要な手続きと効力発生日を確認します。必要な補償が始まる日が不明なら貸出条件を確定しません。
保険料を年間支出に入れ、事故受付と管理会社の連絡先を保存します。用途や契約条件が変わる際にも見直します。
収支を見るときは、保険料を実際の支払時期で計上し、通常空室や計画修繕に必要な資金も別に見込みます。まだ確定していない保険金を当てにして工事を発注したり、手元資金を減らしたりしないことが大切です。賃貸の手残りを確認する方法で年間の支出を整理できます。
家を貸す収支シミュレーション|家賃・費用・返済後の手残りを計算
よくある質問
保険名より、対象・条件・開始日を確認する
保険を選ぶ前に、いまの契約で何を補償し、貸し出すことで何を確認し直すのかを整理しましょう。用途、補償の範囲、自己負担、開始日の回答がそろえば、保険料だけでは見えない違いを比べられます。貸出全体の順序は初めて家を貸す手順で確認できます。