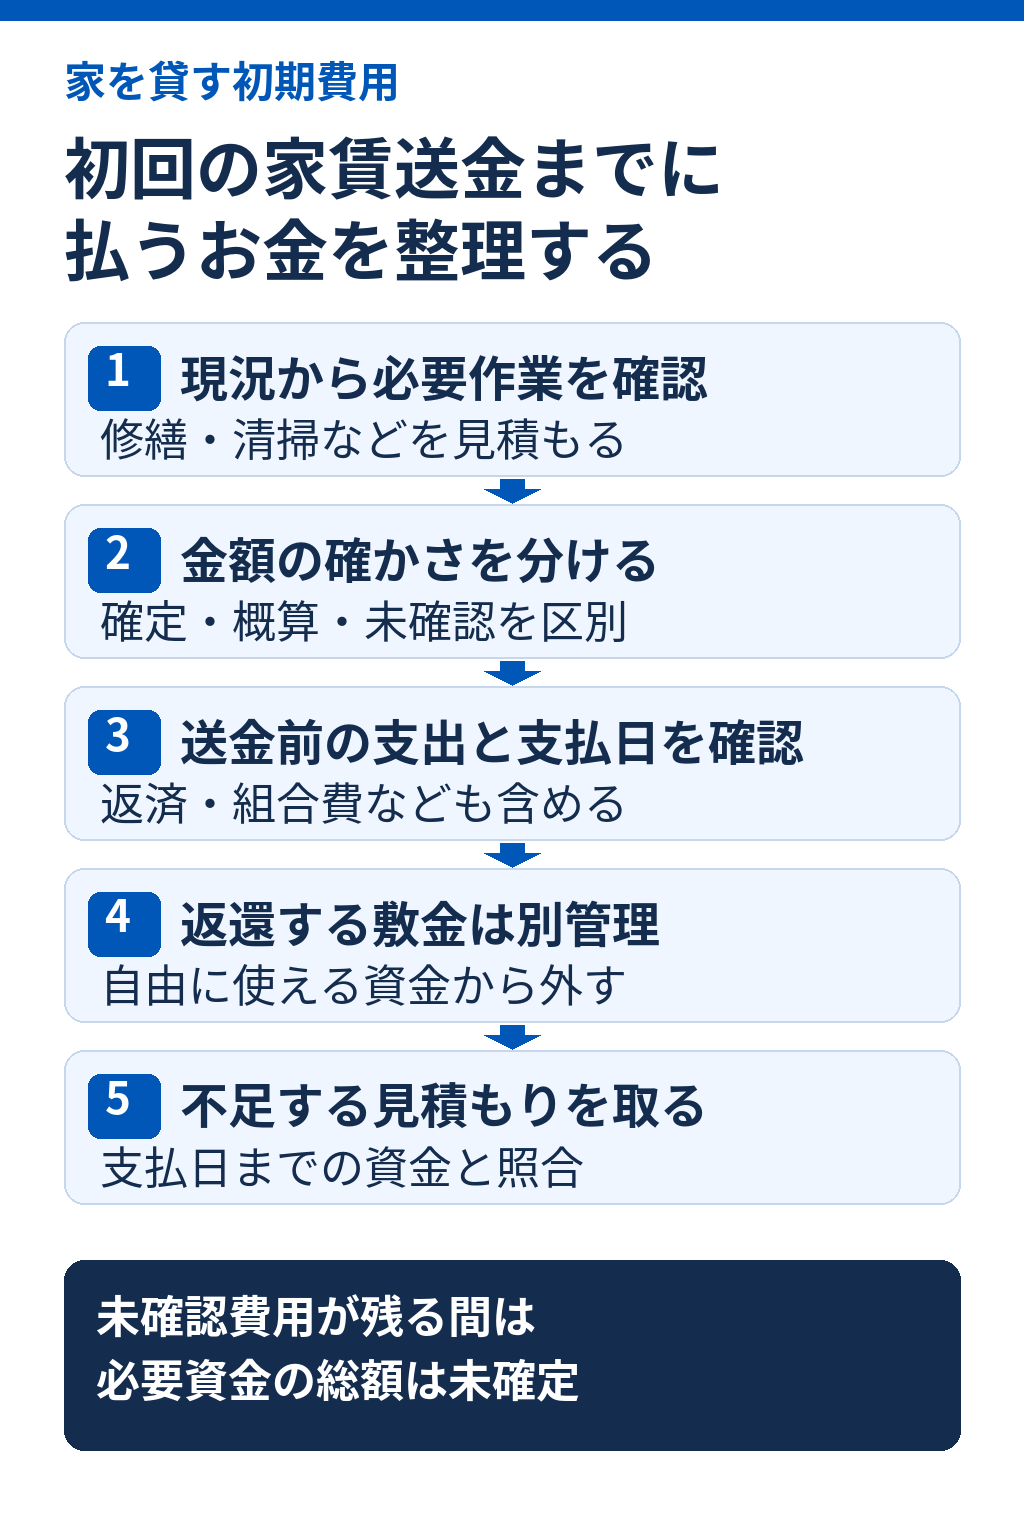
家を貸す初期費用は、物件の傷み方や募集条件によって変わります。貸主が用意する資金は、修繕・清掃・募集・契約などの見積もりを、家賃が入る前と後に分けると整理できます。「家賃の何か月分」と一律に決めず、支払日まで確かめるのが基本です。
この記事は、家を貸す所有者が払う費用を扱います。借主の引越し代などは対象に含めません。税務上の必要経費の判定ではなく、貸し始めるときに現金を用意できるかを確認するための整理です。
金額と支払日が分かるものは「確定」、現況確認などで変わるものは「概算」、調べていないものは「未確認」とします。未確認の費用を0円として合計しないでください。
貸主の費用を、支払う順番で並べる
同じ費目でも支払時期や負担者は契約で変わります。下表は見積もりを取るための例です。全物件で必ず発生する費用や、全国共通の料金表ではありません。
| 費目と発生する条件 | 負担・金額の確認先 | 支払時期と見積もりの判断 |
|---|---|---|
| 点検・修繕。漏水や設備故障、貸出前に直す傷みがある | 点検業者・工事業者。所有者の保険が関わるなら保険会社にも確認 | 点検料、着手金、完了後支払等を分ける。原因未確定なら概算のまま |
| 片付け・清掃。家財の撤去や室内清掃を頼む | 作業業者。処分範囲と残す物を指定 | 作業前後の支払条件を確認。広さと状態を見てもらって見積もる |
| 募集・仲介。会社へ借主の募集や契約の仲介を頼む | 宅建業者。貸主の報酬額、借主負担との関係、特例の適用を確認 | 依頼時に説明と合意。いつ請求されるか契約前に確認 |
| 特別に依頼する広告。通常の募集と別の広告を希望する | 依頼先。媒体、実施内容、実費と請求根拠を確認 | 実施前に内容と金額を確認。名目だけの加算を受け入れない |
| 保険。貸出による用途変更や補償の見直しが必要 | 保険会社・代理店。所有者の補償と借主の保険を分ける | 既契約の変更や新契約の保険料・適用開始日を確認 |
| 管理開始に伴う費用。契約で設定料等がある | 管理会社。月額料に含む仕事と別料金を確認 | 初回送金からの控除か別途支払かも確認 |
工事費に清掃が含まれているなら、清掃を別の費目でも足さないようにします。税込・税別、見積もりに含む処分費、追加工事の条件もそろえて比較してください。
仲介手数料と広告料を分けて確かめる
居住用建物の賃貸仲介では、原則として貸主・借主から受ける仲介報酬の合計は月額賃料の1.1倍以内、片方から受ける額は0.55倍以内です。いずれも税込の上限です。片方の上限には、仲介の依頼を受ける際にその依頼者の承諾を得た場合の例外があります。上限が、そのまま必ず払う料金という意味ではありません。国土交通省の仲介手数料の案内で原則を確認できます。
2024年7月からは、長期の空家等の賃貸仲介に特例があります。対象となる物件では、媒介に要する費用を考慮し、貸主から原則の上限を超える報酬を受けられる場合があります。貸主・借主から受ける合計の上限は月額賃料の2.2倍で、借主側の上限が一緒に増えるわけではありません。依頼前に対象理由と双方の報酬額、合意する条件を確認してください。国土交通省の報酬制度の概要に特例が掲載されています。
広告料も、仲介手数料とは別に払えば何でも認められるわけではありません。依頼者の依頼による広告等の扱いを確認し、広告の内容、依頼の経緯、金額の根拠を見ます。「募集に必要だから家賃1か月分」とだけ説明されたら、契約前に内訳を質問してください。不動産適正取引推進機構の報酬Q&Aでは、特別に依頼していない広告費の請求を扱っています。
家賃が入る前に必要な資金を見分ける
募集が始まっても、すぐ家賃が入るとは限りません。契約日、入居日、借主の支払日、管理会社からの送金日を分けて確認します。初回送金から費用が控除される場合は、費用を引いた後の送金額を見ます。
| 区分 | 具体例 | 資金計画での扱い |
|---|---|---|
| 入金前に払う支出 | 現地調査後に決まった設備交換、清掃、保険料、空室中の返済 | 支払期日までに自分で用意できる資金と照合する |
| 入金後に払う支出・控除 | 初回家賃の送金から引かれる合意済みの管理費等 | 家賃総額と手取り額を分け、同じ費用を二重に引かない |
| 返還義務のある預り金 | 敷金のうち返還が必要となる額 | 自由に使える利益や工事予算に含めず、返還に備えて区分管理 |
| 金額がまだ分からない支出 | 原因調査前の漏水修繕、追加工事の可能性 | 未確認・概算として残し、見積もりか上限条件が分かるまで資金余力の確定を待つ |
全国共通の予備費率を置くより、いま未確認の工事と空室中に続く支払を一つずつ確かめます。税金、管理組合への管理費・修繕積立金、返済などは、貸出準備の見積書に載らなくても支払時期が来ます。家計の生活費とは分けて、いつまでの支払を用意するか決めてください。
架空例で見る、初回送金までに用意する資金
ここでは、11月1日から翌年1月9日までに払うお金を数えます。入居は12月15日、管理会社からの初回家賃送金は翌年1月10日と仮定します。金額は相場ではなく、見積もりと支払条件が確認できた架空例です。費用は税込の支払額でそろえ、住宅ローン返済は実際の引落額を使います。
| 区分・費目 | 支払日・回数の仮定 | 期間中の金額 |
|---|---|---|
| 開始費用・設備修繕 | 11月1日、全額支払 | 120,000円 |
| 開始費用・清掃 | 11月10日、修繕とは別作業 | 40,000円 |
| 開始費用・所有者の保険 | 11月15日、一括支払 | 20,000円 |
| 開始費用・貸主の仲介報酬 | 12月15日、合意済み。家賃10万円の0.55倍 | 55,000円 |
| 開始費用の小計 | 上記4件の合計 | 235,000円 |
| 入金前も続く住宅ローン返済 | 11月27日・12月27日、各80,000円 | 160,000円 |
| 管理組合への管理費・修繕積立金 | 11月27日・12月27日、各合計20,000円 | 40,000円 |
| 金額確認済み支出の合計 | 235,000円+160,000円+40,000円 | 435,000円 |
| 未確認の支出 | 空室中の電気・水道、税金の納付日と額、追加修繕の要否 | 未確認。0円として加算しない |
| 返還に備える敷金 | 12月14日に預かり、全額返還用に別管理する仮定 | 100,000円。使える資金から除外 |
この例では、初回送金の前までに、確認済みの支出だけで435,000円を用意します。必要資金の総額は未確認費用が残るため、まだ確定できません。未確認費目の支払時期と額を調べ、必要な分を追加してください。敷金10万円を差し引いて「335,000円で足りる」とは判断しません。
返済等は入居前だけでなく、12月27日の入居後の引落しも初回送金より早いため含めています。翌年1月の27日払いは今回の期間外です。仲介報酬55,000円は別払い済みなので、初回送金からもう一度引きません。借主側の仲介報酬との合計が原則の上限内であることも、依頼時に確認した設定です。
賃貸管理料は初回送金から控除され、開始時の別途請求はない契約と仮定しています。控除後の送金額で、その後の支払を賄えるかは次に確認します。家賃の送金がさらに遅れるなら、送金日前に来る引落しを追加します。ここで求めた435,000円は、この条件での入金前支出であり、年間の利益や手残りではありません。
同じ総額でも、支払日と未確認費用で判断が変わる
次の表は、同じ見積額でも相談を進められる状態が違うことを比べた架空例です。
| 見積もりの例 | 分かっていること | 判断と次の質問 |
|---|---|---|
| A社は「貸出準備一式」とだけ提示 | 総額のみ。工事・募集・管理開始の内訳がない | 比較を保留。作業範囲、支払日、追加費用の条件を求める |
| B社は修繕・清掃・仲介を分けて提示 | 各支払日が明記され、保険だけ未確認 | 保険会社の回答を取り、入金前支出を確定させる |
| C社は初回送金からまとめて控除と説明 | 請求の時期は分かるが、送金予定額は未提示 | 控除明細と初回送金日を確認。手元に残る額を見て判断 |
費用を抑えるなら、任意の改善から検討する
| 区分 | 内容の例 | 判断方法 |
|---|---|---|
| 安全や正常使用に関わる修繕 | 漏水、壊れた設備、危険な箇所 | 専門点検で必要範囲を決める。単に安くするために放置しない |
| 募集・契約で約束する内容 | 使用できる設備として示すエアコン等 | 現況と契約の説明を一致させる。約束した内容を無断で削らない |
| 任意の見栄え改善 | 使える内装の全面変更、装飾の追加 | 現状での募集案と改装案を比較。家賃や募集期間への見込みを質問 |
見積もりを比べるときは、工事の範囲と仕上がりをそろえます。安い案で必要な点検が抜けているなら、その差を埋めてから比較してください。任意の改装に使う資金を、入居後の故障へ備える資金として残す選択もあります。
よくある疑問
敷金や礼金が入る予定なら準備資金を減らせますか
まだ契約していない入金を確定資金として扱わず、契約後も入金日と返還の要否を分けます。敷金は返還に備えるお金です。礼金等も募集条件どおりに受け取れると決まるまでは、必要支出の原資として頼り切らないようにします。
初期費用はすべてその年の経費になりますか
現金を払った時期と、税務上の経費にする時期・方法は一致しない場合があります。修繕や設備の内容、領収書等を保存し、個別の扱いを税理士や税務署へ確認してください。修繕費と資本的支出の違いは、国税庁の修繕費の判定に関する案内でも確認できます。この記事の表は税務の判定表ではありません。
見積もりが足りない費目に合わせて相談する
修繕額が不明なら現況調査、仲介や管理の費用が不明なら依頼先の見積もりを取ります。継続して払う管理料は管理委託料の比較方法で別料金まで確認できます。募集や管理の候補が不足している場合は、賃貸管理・家賃査定サービスの比較を使い、物件と依頼内容が対象か確かめてください。