住宅ローンが残る家を貸せるかは、借りている商品の条件と、住まなくなる事情によって変わります。返済を続けるつもりでも、貸出が認められるとは限りません。募集や賃貸借契約を進める前に、借入先へ理由・期間・戻る予定を伝え、必要な条件と手続きを確認しましょう。
この記事では、借換え商品の推薦や審査の予測は行いません。自分の契約を扱う窓口を見つけ、回答が「確認済み」「手続き待ち」「不明」のどれかを判断できるように整理します。回答例は架空で、金融機関の承認を示すものではありません。
家賃査定や収支の見込みが良くても、融資契約上の確認は必要です。「転勤だから大丈夫」「家賃で返せるから問題ない」と決めず、借入先の回答と完了すべき手続きを確かめてください。
同じ住宅ローンでも、案内の対象が違う
| 公式案内の対象 | 案内で確認できる内容 | 自分の契約での使い方 |
|---|---|---|
| フラット35 | やむを得ない転勤等で一時的に住めず、戻ることを前提に貸す場合の案内がある。金融機関窓口で住所変更の手続きが必要 | 自分の商品を確認し、今回の事情と必要手続きを取扱金融機関へ相談する |
| 住宅金融支援機構の財形住宅融資 | 留守管理には事前申請と審査の手順が示されている | 財形住宅融資向けの仕組み。フラット35や一般銀行の商品にそのまま当てはめない |
| 三井住友銀行の住宅ローン | 戻る見込みのない転居や第三者への賃貸等では、全額返済が必要となる場合がある旨を案内。転勤期間中の一時的賃貸は区別されている | 同銀行の案内も自分の契約と事情を確認して使う。他行にも同じ条件があるとは考えない |
| 商品名や取扱金融機関が不明 | 引落口座の銀行名だけでは、契約を取り扱う窓口を特定できない場合がある | 契約書、返済予定表、借入先の会員画面などで契約と問い合わせ先を先に確かめる |
出典は住宅金融支援機構のフラット35・Q&A3149、財形住宅融資のみを対象とする留守管理の案内、三井住友銀行のその他変更手続です。2026年10月12日に確認しました。各商品の案内を、住宅ローン全般の許可条件として読み替えないでください。
フラット35では、返済などの具体的な相談先は取扱金融機関と案内されています。収納代行を利用している場合には、返済口座のある銀行と異なることがあります。窓口が分からないときは公式の返済中の方向け案内から確認できます。
借入先には、家の使い方がどう変わるかを伝える
| 準備する項目 | 伝え方の例 | 未定の場合の伝え方 |
|---|---|---|
| 金融機関・商品・契約 | 商品名と契約を特定できる資料を手元に用意する | 契約書が見つからないことを窓口に伝え、確認方法を聞く |
| 返済状況 | 現在の返済予定と、相談が必要な事情を正確に伝える | 今後の支払いに不安があれば、賃貸の相談と併せて早めに伝える |
| 貸したい理由 | 転勤で家族全員が転居する予定 | 単に「事情がある」とせず、現時点で分かる内容を説明する |
| 時期と期間 | 転居は来年4月、帰任は3年後の予定 | 帰任は未定と伝える。予定を確定した事実のように説明しない |
| 家族の居住 | 配偶者や子も転居し、家全体を第三者に貸したい | 一部の家族が残る可能性があるなら、その未確定条件も伝える |
| 戻る予定 | 帰任後は再び自分たちが住みたい | 戻るか決めていない場合は、そのまま伝えて相談する |
| 不在時の連絡と管理 | 転居先の連絡先と、管理を頼む予定の相手を伝える | 管理会社は未定と説明し、選定前に必要な条件があるか聞く |
契約番号などは本人確認のために必要なことがあります。手元に用意し、金融機関の公式窓口を確かめて、求められた方法で提出してください。
回答は「貸せるらしい」で終わらせず、条件を確かめる
| 受けた回答の例 | 今の状態 | 次の確認・保留すること |
|---|---|---|
| 「一般には転勤の相談を受けています」 | 一般説明のみ。個別条件は未確認 | 自分の商品・契約・事情についての回答か確認。募集開始の約束は保留 |
| 「この書類を提出してください」 | 申請・審査の前、または手続き途中 | 提出先、必要資料、結果の通知方法、いつから貸出準備を進められるか確認 |
| 「提示した期間・条件で手続きを進められます」 | 条件付きの案内。完了状況の確認が必要 | 期間、家族居住、戻る予定、変更時の連絡、必要手続きの完了を確認 |
| 「今回の条件では取り扱えません」 | 今回の計画では進められない | 理由と認められる相談範囲を確認。貸出を前提とした工事・契約は進めない |
| 「担当部署に確認します」 | 未回答 | 回答予定日と連絡先を確認。返答がないことを承認とは扱わない |
相談した日、窓口、質問、回答、必要書類、条件、次の連絡予定を残しましょう。たとえば「10月12日、返済相談窓口。家族全員で3年間転居予定と説明。必要書類を案内されたが、可否の回答はまだ」と記録すれば、手続き途中だと分かります。これは記録方法の架空例です。
回答はメールや通知、手続き案内など、後から条件を確かめられる資料でも確認してください。電話だけで説明を受けた場合は、正式な条件や必要な手続きを何で確認できるか聞きましょう。相談者のメモだけで承認の証拠になるとは限りません。
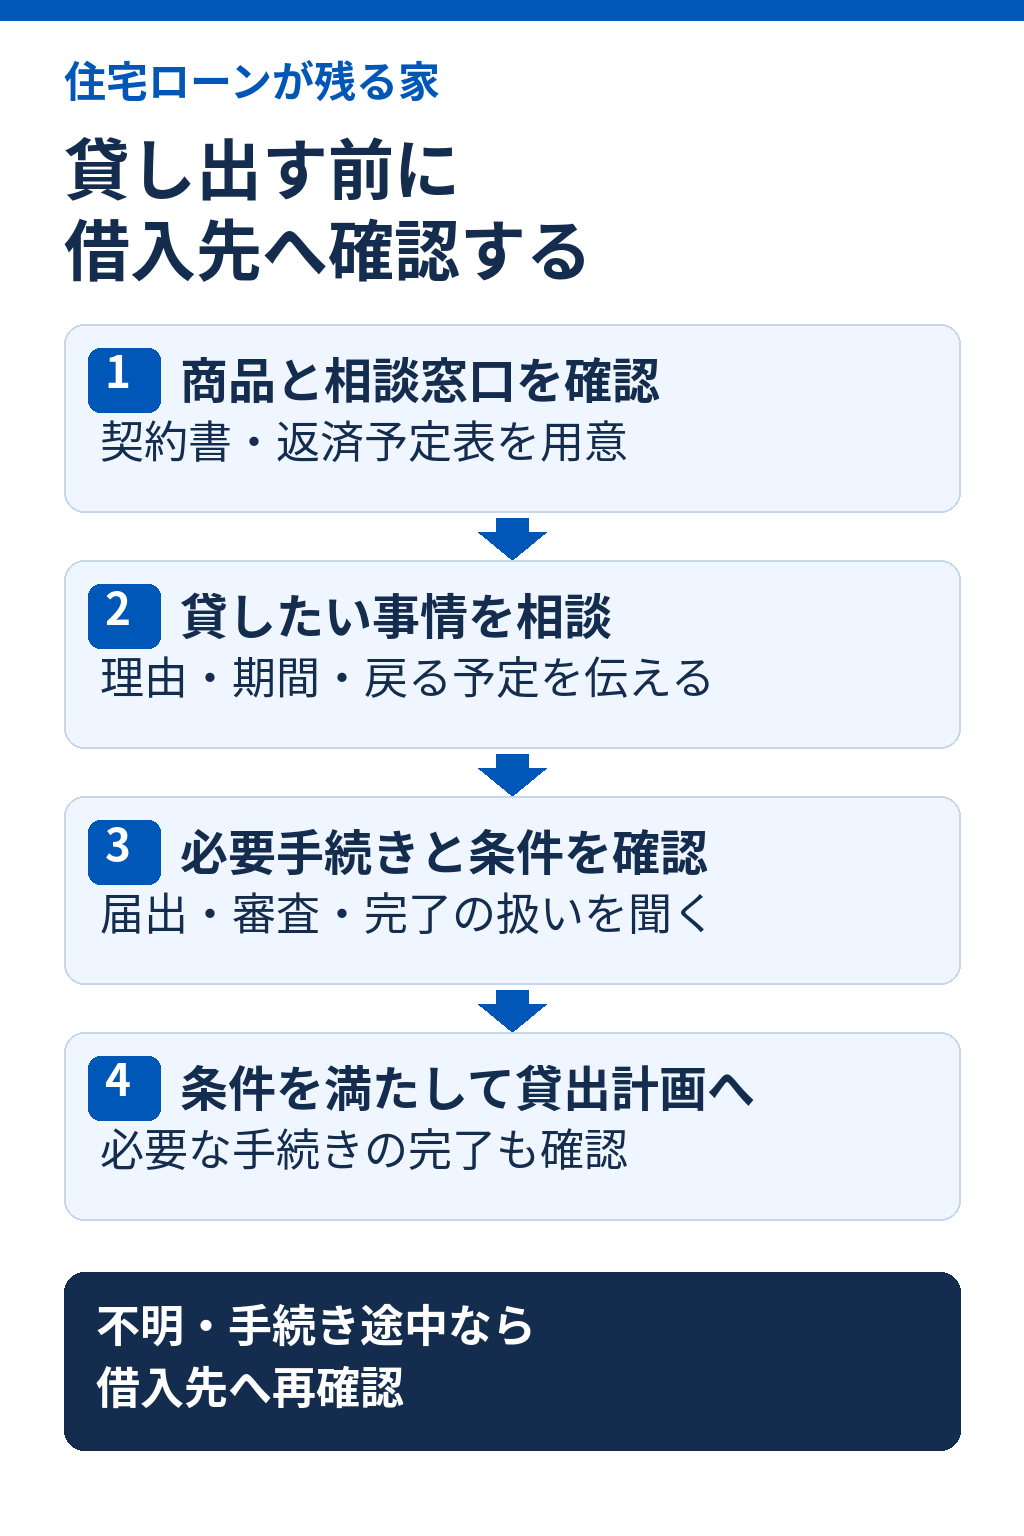
確認から募集準備までの順番
金融機関名だけでなく、商品名と返済中の契約を確認します。
理由、家族の居住、予定期間、戻る見込みを伝え、未定の点も示します。
届出のみか、申請・審査があるか、結果の通知や完了確認まで聞きます。
借入先に確認した期間と条件をもとに、契約期間、管理体制、費用を不動産会社に相談します。
金融機関への相談と並行して、手元の資料整理や一般的な費用の確認はできます。費用のかかる発注や入居時期の約束は、融資上の条件が確認できるまで慎重に進めましょう。分譲マンションなら管理規約、共有の家なら権利関係も別に確認が必要です。
融資の条件、手残り、税務は分けて判断する
| 判断すること | 確認する相手・資料 | 混同を避ける例 |
|---|---|---|
| 借入契約を続けながら貸せるか | 借入先、契約書、届出・承認等の資料 | 家賃が返済額を上回る試算でも、貸出可とは判定できない |
| 貸した後の支出に耐えられるか | 査定根拠、費用見積もり、返済予定表 | 借入先の条件を満たしても、空室や修繕で手元資金が不足することはある |
| 住宅ローン控除などの税務上の扱い | 税務署や税理士、居住・転居の記録 | 金融機関への届出が済んでも、税務上の結論まで確定したとは扱わない |
返済は、家賃が入らない期間も含めて予定表に沿った支出として確認してください。管理料や保険、税金、修繕などを別に見込み、借入先への相談と収支の確認の両方が済んでから、貸す計画を判断しましょう。管理料の内訳を調べる際は、管理委託料の比較方法も参考にできます。
住宅ローンが残る家の貸出でよくある疑問
転勤なら必ず貸せますか?
転勤時の取り扱いを案内している商品はありますが、すべての住宅ローンに同じ条件があるわけではありません。自分の商品、戻る予定、家族の居住状況を借入先に伝えて確認してください。
管理会社が大丈夫と言えば、銀行への確認は不要ですか?
融資契約上の条件は借入先へ確認しましょう。管理会社の募集・管理の対応可否と、ローンを継続できるかは別の判断です。
借換えれば貸せるようになりますか?
借換え先の用途条件や審査、費用によって異なります。この記事では承認や有利不利を判断できません。現在の借入先への確認を先に行い、必要なら条件を揃えて個別に相談してください。
すでに募集や契約を進めてしまった場合は?
借入先と募集・管理を依頼した会社へ、現在の進捗を正確に伝えて相談してください。事情を伏せて手続きを続けたり、自己判断で借主との契約を変更・解除したりせず、必要に応じて法律専門家に確認しましょう。
この記事を読んだ後は、商品名が分かる書類と転居予定を手元に用意し、借入先へ相談してください。回答がまだない、条件が曖昧、手続きが終わっていない場合は、回答と手続きの完了を確かめてから、募集や契約へ進みましょう。