家を貸したときに残るお金は、家賃から管理料だけを引いてもわかりません。空室、税金や保険、修理、ローン返済まで含めた12か月の収支を出し、将来の修繕に残したいお金も分けて確認します。
この記事では、すでに所有している戸建て・区分マンション1戸を貸す場合を扱います。架空の試算で、家賃収入から税引前の手残りを計算する順序を説明します。すでに貸している方は、契約書や管理明細、返済予定表の金額に置き換えて読めます。
このページの架空例では、年間の家賃・共益費収入は115万5,000円。運営支出と返済を払った後は1万4,500円残りますが、さらに修繕用に12万円を確保すると10万5,500円不足します。返済後の手残りと、準備額を差し引いた残額を分けて判断します。いずれも所得税・住民税等を引く前の金額です。
家を貸す収支は、5つの金額・条件から計算する
最初にそろえるのは、家賃、空室月数、返済以外の支払合計、返済額、追加の修繕準備額の5つです。細かな費用を把握していれば内訳から足し上げます。合計がわかる場合は、同じ費用をもう一度足さないようにします。
| 項目 | 使う金額・条件 | 確認する資料と注意 |
|---|---|---|
| 1 家賃・共益費 | 借主が払う月額家賃。共益費を別に受け取るなら加える | 契約書・査定書。管理会社からの差引後振込額を家賃として使うと、管理料を二重に引くおそれがある |
| 2 空室月数 | 連続12か月のうち家賃が入らない月数 | 貸し始めの募集期間も含める。0か月も試算上の仮定として扱う |
| 3 返済以外の支払合計 | 管理料、組合費・修繕積立金、税金、保険、修理・設備更新、募集・更新等の支払 | 見積、組合の請求、納税通知書、保険料の請求等。貸出前の初期支出と自分の口座に残す準備額は除く |
| 4 ローン返済 | 対象の家について12か月に払う元本と利息の合計 | 返済予定表。毎月一定なら12倍し、ボーナス返済を別に加える |
| 5 追加の修繕準備額 | 上の支払後、手元に新たに確保したい額 | 設備や工事の見積を踏まえて自分で決める。管理組合へ払う修繕積立金とは別 |
年間受取予定額=(月額家賃+借主から受け取る月額共益費等)×(12−空室月数)です。そこから返済以外の支払合計とローン返済を引くと、返済後の手残り、つまり返済後キャッシュフローが出ます。最後に追加の修繕準備額を差し引きます。
返済後の手残り=年間受取予定額−返済以外の年間支払合計−年間ローン返済額
修繕準備後の残額=返済後の手残り−追加の修繕準備額
ここでの「手残り」は税引前です。初期支出と当初から確保する予備資金は、この式と分けて確認します。
金額がわからないときは「不明」として残します。税金や修理代をまだ確認していない合計では、最終的な手残りを判断できません。「今回は支払がない」と確認できた0円と、未確認の空欄は区別してください。
管理料・積立金・自分の準備額を分ける
似た名前の費用でも、払う相手と目的が違います。区分マンションでは、賃貸管理会社への料金と管理組合への支払が重なります。戸建てでも管理組合費がないことだけで、修繕に必要な資金まで不要にはなりません。
| 費目 | 誰に払う・どこに残すか | この試算での扱い |
|---|---|---|
| 管理委託料 | 入居者対応などを依頼する賃貸管理会社 | 返済以外の支払に含める。月額、料率、最低料金、空室時の請求を見積で確認 |
| 管理組合費 | 区分マンションの管理組合 | 返済以外の支払に含める。借主から受け取る共益費とは別々に計上 |
| 管理組合への修繕積立金 | 管理組合 | 実際に外へ払う金額として含める。入居者の有無だけを理由に差し引かない |
| 固定資産税・都市計画税、保険 | 自治体・保険会社等 | 対象12か月に払う額を含める。長期保険は、その期間の実支払と年平均額を混ぜない |
| 通常修理・点検清掃 | 作業を依頼した相手 | 当期の維持費として含める |
| 設備更新・大きな工事、再募集等 | 工事会社・募集会社等 | 当期の別枠支払として含める。通常修理や初期支出との重複を避ける |
| 追加の修繕準備額 | 自分の口座などに残す | 外への支払には含めず、返済後の残額から別に確保する |
| 貸出前の初期支出 | 貸し始める準備のための工事会社等 | 年間運営とは別枠。開始前の工事・募集等に分け、同じ請求を二度入れない |
管理料の料率は、家賃だけに掛ける契約と、共益費も含めて掛ける契約があります。空室中の固定料や最低料金、税込・税別でも年間額が変わります。契約の条件を合わせて確認するには、管理委託料の相場・業務範囲・別料金の解説も参考にしてください。
架空の例で、家賃から手残りまで計算する
以下は計算方法を確認するための架空例です。家賃・費用・空室月数は市場平均や推奨値ではありません。区分マンション1戸について、家賃が一定で滞納やフリーレントのない連続12か月を想定しています。
| 前提 | 金額・条件 |
|---|---|
| 月額家賃・借主からの共益費 | 家賃100,000円+共益費5,000円 |
| 空室・入居 | 空室1か月、入居11か月 |
| 管理委託料 | 受け取る家賃のみの5%・税別。消費税10%で税込5.5%。空室時の固定料・最低料金なし |
| 管理組合費 | 月10,000円、年120,000円 |
| 管理組合への修繕積立金 | 月15,000円、年180,000円 |
| 年間の通常維持費 | 180,000円。例の内訳は固定資産税等120,000円、保険20,000円、通常修理40,000円 |
| 設備更新・大きな工事/更新・再募集等 | この12か月には発生なし。いずれも0円 |
| 年間ローン返済 | 元本480,000円+利息120,000円=600,000円 |
| 追加の修繕準備額 | 年120,000円 |
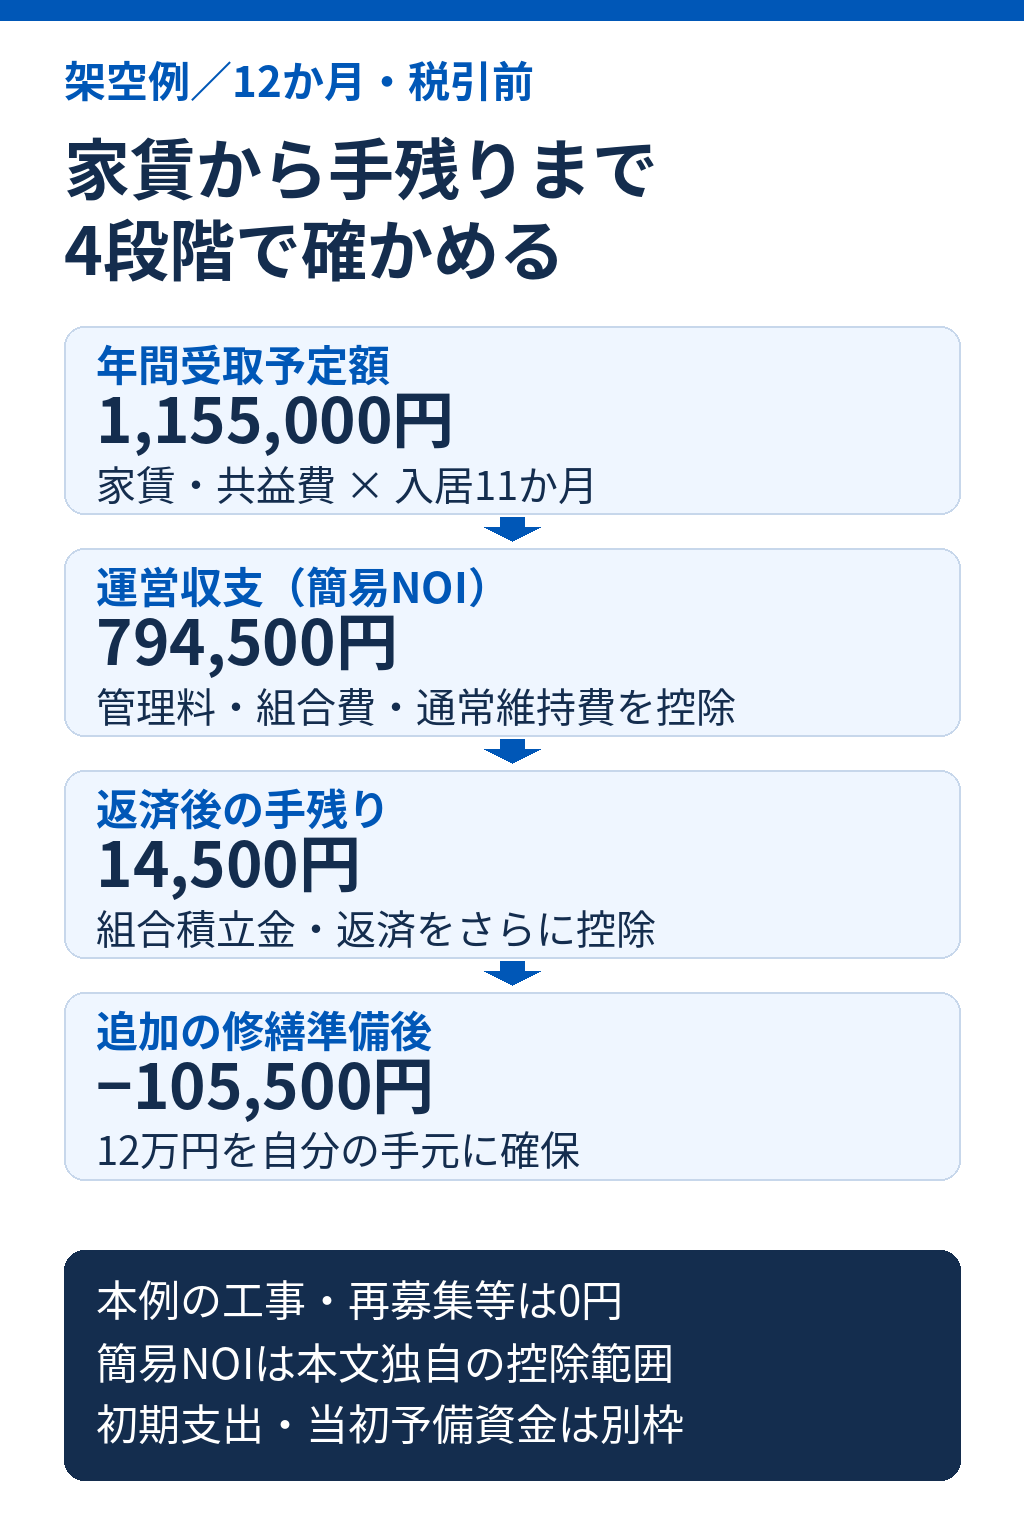
年間受取予定額は105,000円×11か月=1,155,000円です。満室なら1,260,000円なので、空室1か月による収入差は105,000円になります。管理委託料は100,000円×5.5%×11か月=60,500円です。
返済以外の支払は、管理委託料60,500円+管理組合費120,000円+通常維持費180,000円+管理組合への修繕積立金180,000円=540,500円。ここから次の順で残額を確認できます。
| 段階 | 計算 | 年間額 |
|---|---|---|
| 年間受取予定額 | 105,000円×11か月 | 1,155,000円 |
| 運営収支(簡易NOI) | 受取予定額−管理委託料60,500円−管理組合費120,000円−通常維持費180,000円 | 794,500円 |
| 返済後の手残り | 簡易NOI−組合への修繕積立金180,000円−返済600,000円。別枠の工事・募集等は0円 | 14,500円 |
| 追加の修繕準備後 | 手残り14,500円−準備額120,000円 | −105,500円 |
返済後には年14,500円残りますが、想定した修繕準備額には105,500円足りません。この差額は追加で確保したい資金の不足であり、すでに外部へ支払った赤字とは区別します。準備額を0円に変えると表示上の不足は消えますが、将来の修繕に備えるお金は増えません。
月平均では返済後が1,208円、修繕準備後が−8,792円です。いずれも年額を12で割った参考値で、毎月この金額が入出金されるわけではありません。税金や工事代の支払が先に集中するなら、年次収支とは別に支払日と手元残高を確かめる必要があります。
簡易NOIがプラスでも、使えるお金とは限らない
NOIは、不動産の賃料収入から運営に掛かる費用を引いた指標です。不動産証券化協会の用語解説でも、大規模修繕などの資本支出を差し引いた指標とは区別されています。この記事では支払先を追いやすくするため、次の範囲に限った「運営収支(簡易NOI)」を使います。
年間受取予定額から、管理委託料・管理組合費・通常の年間維持費を引きます。管理組合への修繕積立金、設備更新等、更新・再募集等の臨時支出、ローン返済、追加の修繕準備額、初期支出は、この段階では引いていません。
上の架空例では簡易NOIが794,500円あっても、返済と管理組合への積立後には14,500円です。別の資料のNOIと比べるときは、名前だけでなく、どの費用を引いているかを確認してください。鑑定や投資商品の指標と厳密に比較する用途には向きません。
返済以外の支払を合計だけで把握した場合は、簡易NOIを計算しません。合計から返済前の残額と返済後の手残りは出せますが、費用内訳がわからないままNOIと呼ぶと、工事代や修繕積立金の扱いが曖昧になるためです。
空室・管理料・修理代を変えると、残額はどう変わるか
試算ツールは対象記事でご利用ください。
一つの家賃査定だけで決めず、条件を変えた場合も比較します。次の表は先ほどの架空例を基準に、一度に一つの条件を変えた試算です。入居率や将来の工事費を予測したものではありません。家賃や空室月数を変えるときは、管理料などの支払もその条件で再計算します。
| 変更する条件 | 返済後の年間手残り | 追加準備後の年間残額 | 読み取れること |
|---|---|---|---|
| 基準の例:空室1か月 | 14,500円 | −105,500円 | 予定した準備額を全額確保するには追加資金が必要 |
| 空室0か月に変更 | 114,000円 | −6,000円 | 管理料も12か月分に増える。満室を仮定しても準備額に6,000円足りない |
| 年間を通して空室 | −1,080,000円 | −1,200,000円 | この契約例の収納連動管理料は0円だが、組合費・税金等・返済は残る |
| 管理料の基礎を家賃+共益費に変更 | 11,475円 | −108,525円 | 同じ税別5%でも年3,025円の差。率だけでは比較できない |
| 税別の最低管理料6,000円/月を追加。料率額との高い方で、空室月も請求 | −4,200円 | −124,200円 | 管理料は年79,200円。最低料金を料率料金に重ねて加算する契約ではない |
| 設備更新等240,000円と再募集等110,000円が発生 | −335,500円 | −455,500円 | 簡易NOIは同じでも、別枠支払で実際の手残りが減る |
管理料を比較するときは、家賃、空室月数、依頼する業務をそろえます。料金が安くなる代わりに夜間対応や工事手配が対象外なら、外注費や自分の負担まで確認が必要です。管理会社を変えれば必ず空室や収入が改善する、という前提は置かないでください。
初期支出と、貸し始めに確保する資金を分ける
年次の手残りがわかっても、貸し始めにいくら用意すればよいかは別に確認します。貸出前の工事や募集等に払う「初期支出」と、始める時点で手元に置く「当初の予備資金」を足すと、当初確保する資金の目安が出ます。予備資金は支払済みの費用ではありません。
| 項目 | 架空例の金額 | 読み方 |
|---|---|---|
| 初期支出 | 300,000円 | 年間運営が始まる前の貸出準備に払う。年次の通常修理等に重ねて含めない |
| 当初の予備資金 | 200,000円 | 始める時点で確保したい現金。必要額は実際の支払時期と金額で確認する |
| 当初確保する資金 | 500,000円 | 初期支出300,000円+予備資金200,000円。預り敷金は差し引かない |
| 初期支出を含めた参考残額 | −285,500円 | 返済後14,500円−初期支出300,000円 |
| 初期支出と追加準備後の参考残額 | −405,500円 | 追加準備後−105,500円−初期支出300,000円 |
初期支出のない継続年に、ほかの条件がすべて同じなら、返済後は14,500円、追加準備後は−105,500円です。実際には更新や退去、設備交換の時期が変わるため、翌年以降はその条件に合わせて計算し直します。
当初の予備資金200,000円と、年間の追加準備額120,000円は目的の違う金額です。後者は、この12か月の支払を済ませたうえで新たに確保したい額として扱います。先ほどの参考残額405,500円の不足を、そのまま必要自己資金と呼ぶことはできません。最低限必要な運転資金は、工事代や返済の支払日まで含めて確認します。
貸し始めの空室を12か月の試算に入れている場合、その間の管理組合費や返済を初期支出にも加えると二重計上になります。請求ごとに、開始前の準備費用か、対象12か月の支払かを決めてください。
税引前の手残りと、確定申告の所得は一致しない
この試算では所得税・住民税等の税額を計算していません。固定資産税・都市計画税は支払に含めますが、所得に対する税金は別に見積もる必要があります。税務上の不動産所得は総収入金額から必要経費を引いて計算します。詳しくは国税庁「不動産収入を受け取ったとき」で確認できます。記帳の具体例は国税庁「帳簿の記帳のしかた(不動産所得者用)」に掲載されています。
| 項目 | 現金収支との違い・確認事項 |
|---|---|
| ローン元本 | 手元から出るお金なので返済額に含めるが、元本返済をそのまま税務上の必要経費とはしない |
| 減価償却 | 税務上の必要経費になり得るが、その年に同額の現金を払うものではないため、この手残り計算で追加控除しない |
| 返還が必要な敷金・保証金 | 預り金なので、使える家賃収入にも初期資金の補填にも入れない |
| 礼金・更新料・返還不要が確定した金額 | この簡易試算には含めない。実際にある場合は別途収支と税務の扱いを確認 |
| 管理組合への修繕積立金 | この試算では実支払として引く。税務上いつ必要経費にできるかは条件により異なる |
| 修理・設備工事 | 現金の支払を計上する欄と、税務上の修繕費・資本的支出の区分は別に確認する |
修繕積立金の経費算入時期は、国税庁の修繕積立金に関する質疑応答に条件が示されています。工事代の扱いも、国税庁「修繕費とならないものの判定」を確認し、個別の申告は契約や請求書を持って税務署・税理士へ相談してください。
管理料の試算例では税別料金を消費税10%で税込にしています。すでに税込の金額や税込料率なら、さらに税を加えません。住宅の家賃自体を一律に1.1倍する計算でもありません。税率と非課税取引の案内は国税庁「消費税のしくみ」を参照しています。
結果ごとに、次の確認先を変える
| 結果・未確認事項 | 次にすること | 判断を保留する条件 |
|---|---|---|
| 家賃が仮置き | 管理会社に、似た物件の募集・成約事例、物件条件の違い、募集期間の説明を依頼する | 希望家賃だけで収支が成立しており、貸せる根拠が示されていない |
| 返済額が不明 | 返済予定表の元本・利息・ボーナス返済を確認し、不明点を金融機関に聞く | 返済後の手残りが未算出。返済を0円と置いて契約判断をしない |
| 工事・維持費の一部が不明 | 管理会社や工事会社の見積、組合の請求、納税通知書、保険の請求で不足費目を埋める | 費用合計が未確定のまま、途中の小計を最終残額にしている |
| 返済後はプラス、準備後はマイナス | 予定工事・設備の見積と追加資金を確認する。準備を減らすなら、その根拠と残る負担を確認する | 修繕時の資金手当てが決まっていない |
| 返済後からマイナス | 不足額を補えるか、支払内容を見直せるかを確認する。家賃だけを都合よく上げて埋めない | 継続的な持出しを負担できる見通しがない |
| 両方プラス | 税金、初期支出、支払時期を確認し、業務範囲をそろえて見積を比較する | 不明費用、税務、初期資金の確認が残っている |
| 融資契約・所有者の合意・管理規約が未確認 | 金融機関、関係する所有者、管理組合等へ貸せる条件を確認する | 収支の良し悪しにかかわらず、貸出の条件を確認できていない |
管理会社に見積を頼むときは、同じ家賃・空室月数・対象期間を伝え、「この金額に含む業務」「別料金」「空室中にも払う料金」を書面で回答してもらうと比べやすくなります。管理報酬や契約前の説明については、国土交通省の管理業者の業務案内も確認できます。
収支シミュレーションでよくある疑問
ローンがなければ、返済額は0円でよいですか?
対象の家について返済がないと確認できれば0円です。架空例で返済だけを0円にすると、返済後は614,500円、追加準備後は494,500円になります。税金・維持費・初期支出等は引き続き必要です。
自主管理なら管理料を0円にできますか?
委託する管理会社への料金がなければ、その費目は0円にできます。ただし、募集の依頼、修理、清掃などを外注すれば費用が掛かります。架空例で管理料だけを0円にしても、追加準備後は−45,000円です。自分が使う時間の価値は、この金銭収支に含めていません。
空室月数は何か月にすればよいですか?
一律のおすすめ月数は置いていません。予定する募集期間や過去の入退去を確認し、見通しが変わった場合の数字も比べます。入居日の日割り、滞納、フリーレントはこの簡易式に対応していないため、該当する場合は月別の実収支を別に作ってください。
手残りがプラスなら、貸すと決めてよいですか?
この計算だけでは決められません。税金、初期資金、工事代が先に出る時期、融資契約や管理規約、必要な修繕などを合わせて確認します。複数戸・一棟、サブリース、途中売却、海外居住者の税務、借換えや変動金利の予測は対象外です。
費用がわからないまま、黒字と決めない
家を貸す収支は、家賃と空室を決め、実際に外へ払う費用と返済を引き、さらに修繕に残すお金を分けて見ると整理できます。金額が不明な費目は、0円で埋める前に確認先へ戻ってください。見積や返済予定表がそろったら、同じ条件で計算し直すと、自分が負担する金額を比べられます。